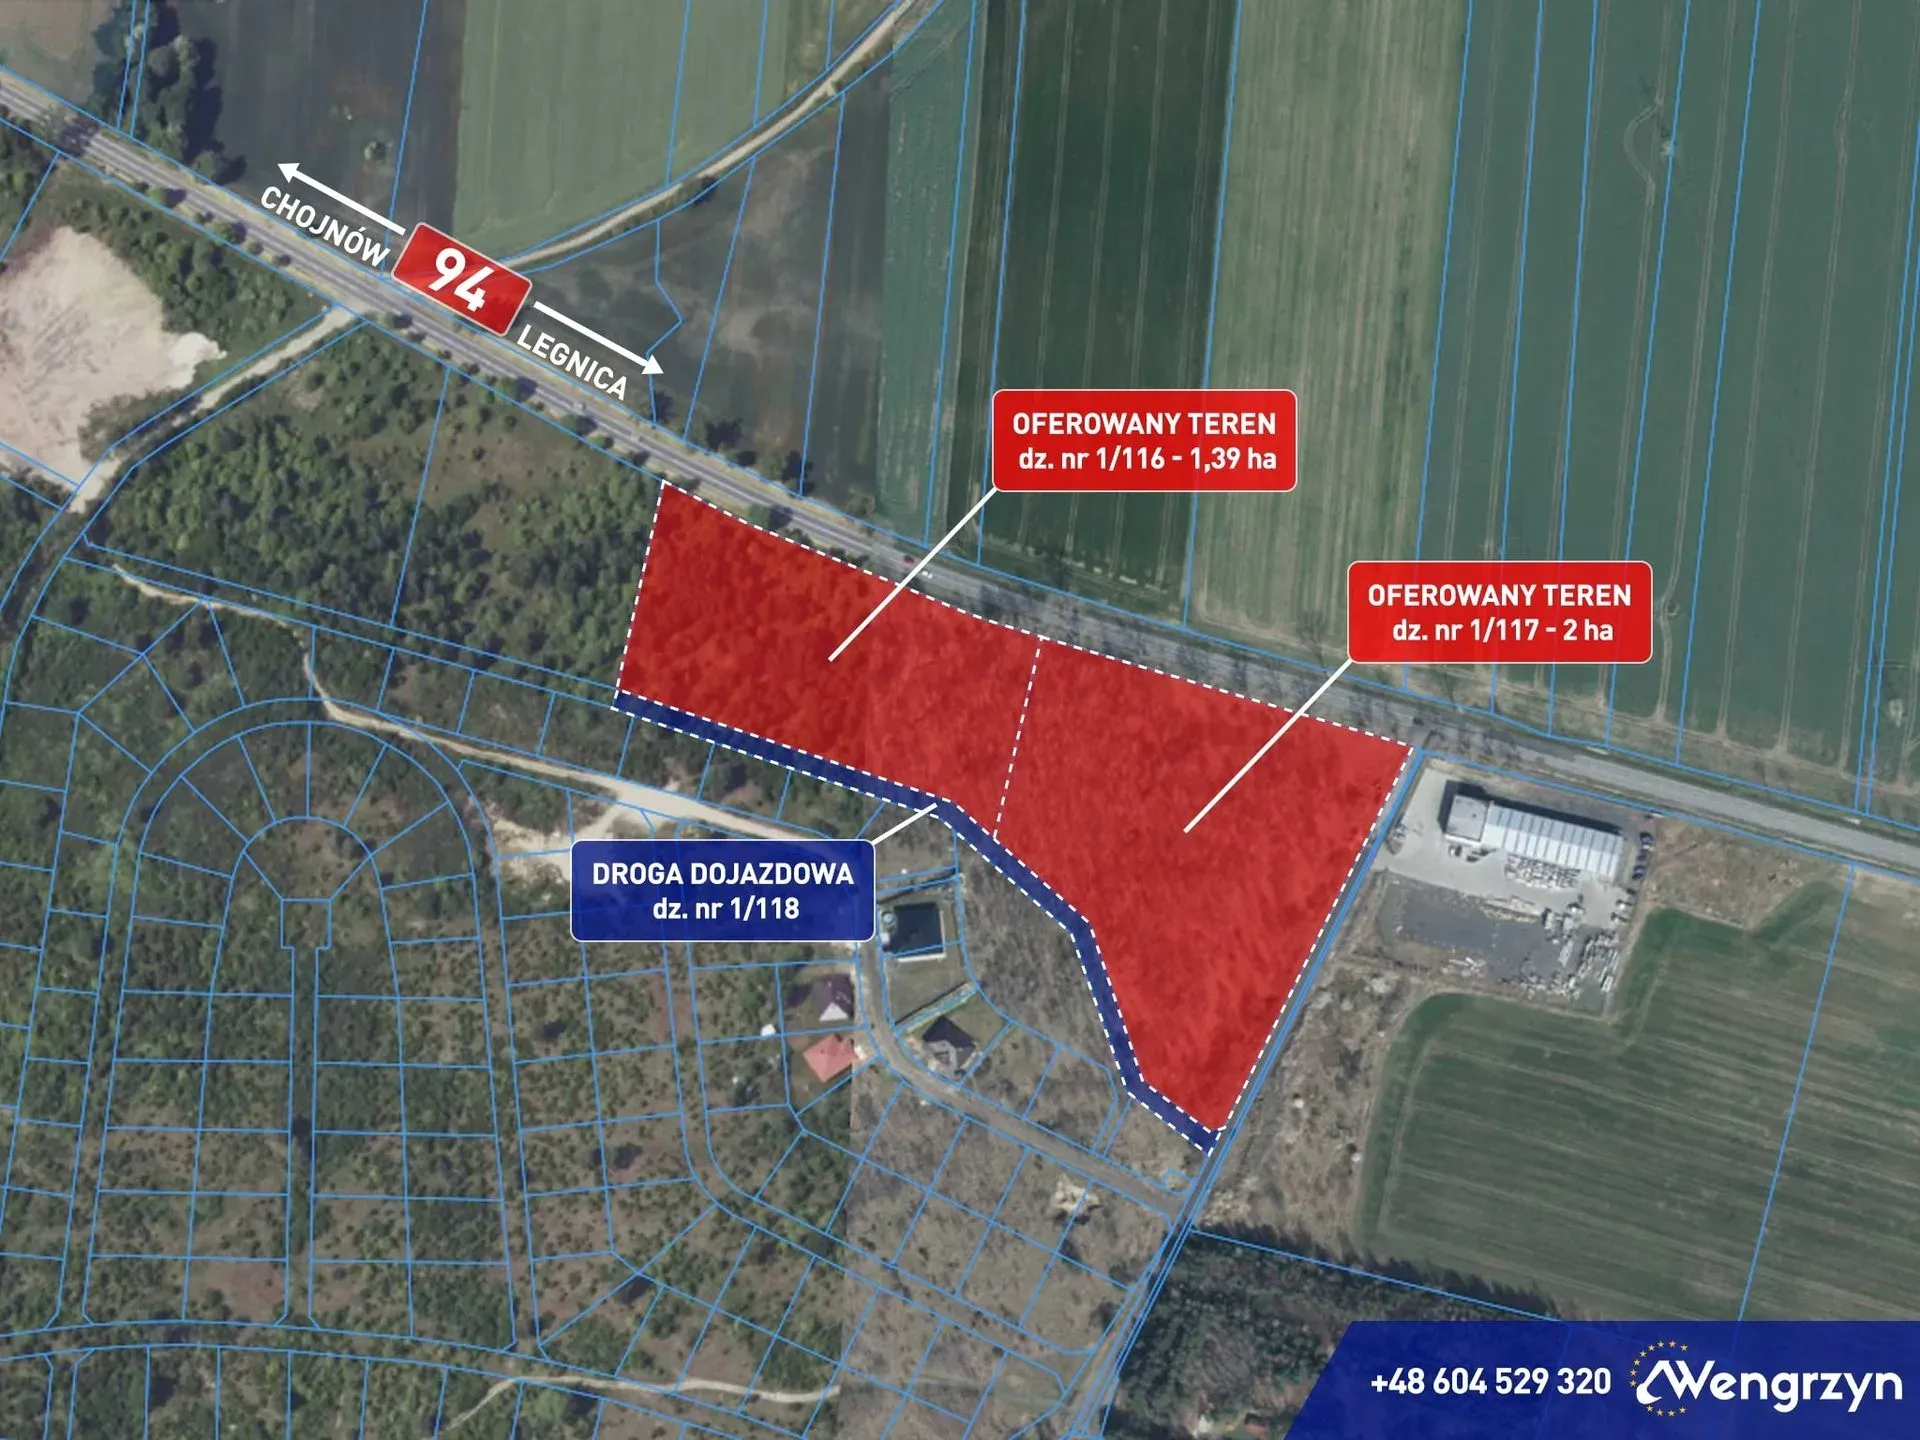
Gegenstand des Angebots sind zwei benachbarte Grundstücke in Lipce (Gmina Miłkowice, Landkreis Legnica): Flurstück Nr. 1/116 mit 13 894 m² und Flurstück Nr. 1/117 mit 20 000 m², zusammen 33 894 m² (3,3894 ha). Die Grundstücke können gemeinsam oder einzeln erworben werden. Die Immobilie liegt direkt an der Landesstraße Nr. 94, gegenüber einem Betrieb für die Herstellung von Fenstern.
Das Gebiet ist durch einen Bebauungsplan (MPZP) erfasst (Beschluss XXXIX/298/2017 vom 07.11.2017) und liegt im Bereich L.1U - Dienstleistungsflächen. Die Hauptnutzung umfasst Dienstleistungen und/oder nicht störende Produktion. Die ergänzende Nutzung umfasst Kleinarchitektur, Garagen- und Wirtschaftsgebäude, Begleiteinrichtungen und -anlagen sowie Grünflächen.
Die Zufahrt zu den Grundstücken erfolgt von der ul. Środkowa sowie über eine interne Zufahrtsstraße, die als Flurstück Nr. 1/118 ausgewiesen ist. Auf dem Grundstück befindet sich ein Wasseranschluss, in der Nähe ein Stromentnahmepunkt. Die Grundstücke haben keinen Kanalanschluss. Die Erschließungsdaten aus dem Kataster (GESUT) weisen Strom- und Telekommunikationsnetze in einer Entfernung von bis zu ca. 100 m aus.
Der Standort bietet schnellen Zugang zum Netz der Schnellstraßen: Bis zur S3 sind es ca. 1 km, bis zur Autobahn A4 ca. 5 km und bis zum Zentrum von Legnica ca. 3 km (ca. 10 Minuten). In der Nachbarschaft entsteht an der ul. Widokowa eine Wohnsiedlung, und in der Nähe von Gniewomirowice wird ein Krankenhaus gebaut. Die Bahnlinie verläuft in ca. 50 m Entfernung, das Anschlussgleis liegt ca. 2,5 km vom Gelände entfernt.
Mögliche Nutzungen im Rahmen der Festsetzungen des Plans sind u. a. ein Einzelhandelspark, eine Tankstelle mit Serviceangebot, Großhandel, Logistik- und Transportunternehmen, Lagerhallen, Hotels sowie medizinische Einrichtungen und Dienstleistungsobjekte im Zusammenhang mit dem entstehenden Krankenhaus. Der Standort in der Legnicka Sonderwirtschaftszone (SWZ) kommt für eine Förderung im Rahmen der Polnischen Investitionszone (PSI) in Frage (Befreiung von der Körperschaftsteuer (CIT) / Einkommensteuer (PIT), Beihilfeintensität 25-45% der förderfähigen Kosten, 12 Jahre). Der Verkäufer lässt Tausch-, Kompensations- oder Bartergeschäfte zu.